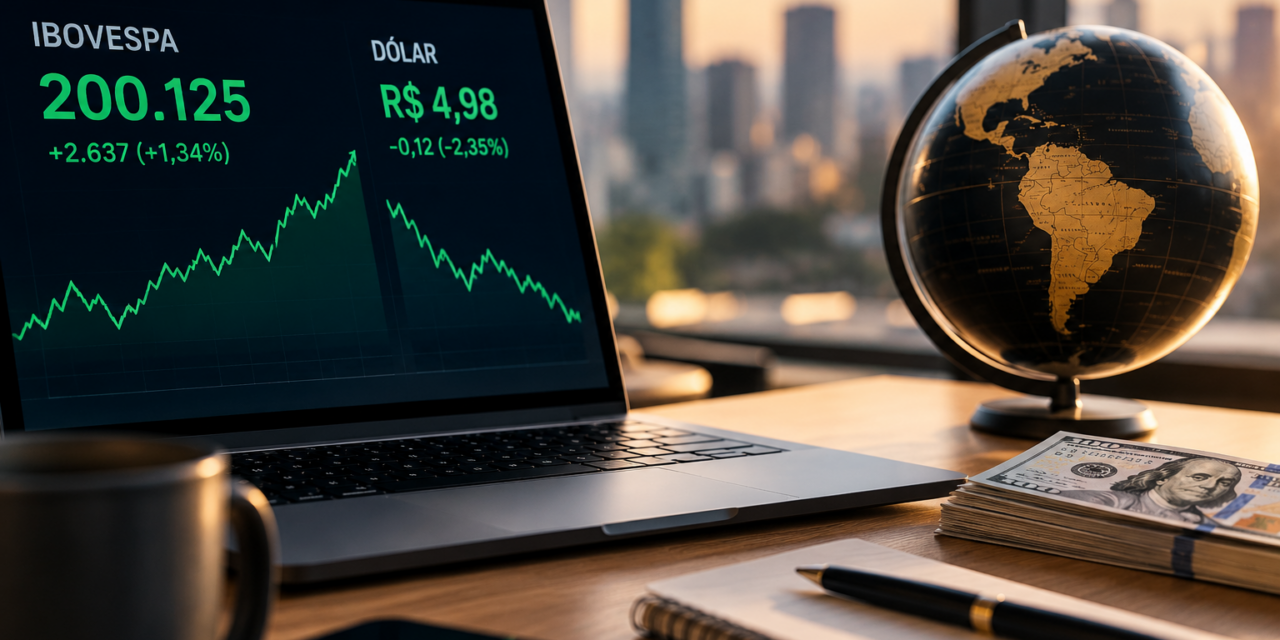
Diversificar no exterior voltou ao centro das conversas sobre investimentos. Em outubro de 2026, o Ibovespa superou os 200 mil pontos. Ao mesmo tempo, o dólar voltou para a casa dos R$ 5, abaixo da média do ano. Logo após o primeiro turno das eleições, a moeda chegou a R$ 4,98. Por isso, muita gente se pergunta: é hora de levar parte do patrimônio para fora do Brasil?
Uma reportagem recente do Bora Investir, portal de educação financeira da B3, ouviu especialistas sobre o tema. A conclusão foi quase unânime: o câmbio ajuda, mas não deve ser o protagonista da decisão. Afinal, o motivo para diversificar no exterior vale com o dólar a R$ 5 ou a R$ 6. Trata-se de reduzir a dependência de um único país e de uma única moeda.
Neste post, explicamos o risco da concentração geográfica. Além disso, mostramos os caminhos para investir lá fora pela B3, como medir sua exposição atual e quais regras de Imposto de Renda valem em cada caso.
Dólar a R$ 5 é um bom ponto de entrada, não o motivo
Os especialistas veem o câmbio atual como uma oportunidade. No entanto, todos fazem ressalvas importantes:
- Câmbio como porta de entrada. Uma das especialistas considera o dólar atual um bom preço de entrada. Porém, ela lembra que o foco deve ser reduzir o risco de um país, de uma moeda e do ciclo político local.
- Horizonte longo. Outro especialista recomenda um horizonte de pelo menos dez anos. Para ele, o primeiro passo é definir quanto do patrimônio manter em moeda estrangeira.
- Posição gradual. Um gestor ouvido pela matéria vê valor em montar uma posição estrutural aos poucos. Contudo, ele não recomenda vender ativos brasileiros descontados para comprar uma bolsa americana cara.
Esse último ponto merece atenção. Segundo a matéria, as dez maiores ações americanas somam cerca de 39% do S&P 500. Ou seja, trocar o Brasil pelos EUA sem critério pode apenas trocar uma concentração por outra. Portanto, a escolha não precisa ser entre Brasil e Estados Unidos. O objetivo é equilibrar.
Por que diversificar no exterior: o risco da concentração geográfica
Para a maioria dos brasileiros, quase todo o patrimônio depende do mesmo país. O salário é pago em reais. O imóvel, a previdência e o FGTS também estão no Brasil. Além disso, os investimentos costumam seguir o mesmo caminho: renda fixa local, ações da B3 e fundos imobiliários.
Isso cria um risco silencioso. Se a economia passa por um período ruim, tudo tende a sofrer ao mesmo tempo. Por exemplo, um real desvalorizado e juros altos podem afetar o emprego, o imóvel e a carteira de uma só vez. Em outras palavras, é o velho conselho de não colocar todos os ovos na mesma cesta.
Diversificar no exterior, portanto, não é apostar contra o Brasil. Na verdade, é reconhecer que o país é uma fatia pequena das bolsas globais. Assim, quem investe só aqui deixa de fora setores, empresas e moedas com comportamento diferente. Segundo os especialistas, muitas carteiras estão mais concentradas no Brasil do que seria ideal.
Como diversificar no exterior sem sair da B3
Hoje não é preciso abrir conta fora do país para ter exposição internacional. A reportagem destaca algumas alternativas negociadas na própria bolsa brasileira.
ETFs que replicam índices estrangeiros
Há ETFs na B3 que acompanham o S&P 500, o Nasdaq 100 e o MSCI All Country World. Este último reúne grandes e médias empresas de cerca de 50 países. Dessa forma, com uma única cota, você compra uma cesta ampla de ações.
Mas atenção: o retorno em reais combina o desempenho do índice e a variação do câmbio. Em 2026, por exemplo, a alta do real reduziu parte do ganho desses fundos.
ETFs com proteção cambial
Para quem quer as empresas sem o efeito do câmbio, existem ETFs com hedge, como o SPXR11. Ele replica o S&P 500 em reais. Mesmo assim, vale entender a troca: com o hedge, você diversifica em empresas, mas não em moeda. Logo, se o objetivo é se proteger de uma queda do real, o ETF sem hedge cumpre melhor esse papel.
BDRs
Os BDRs são certificados negociados na B3 que representam ações estrangeiras. Alguns exemplos são MSFT34 (Microsoft) e COCA34 (Coca-Cola). Com eles, você escolhe empresas específicas. Ainda assim, observe a liquidez: BDRs de grandes empresas costumam ter mais negócios.
Investimento direto no exterior
Também é possível abrir conta em uma corretora internacional. Nesse caso, você investe direto em ações, ETFs ou renda fixa americana. Para os especialistas, os juros atuais dos EUA tornam essa renda fixa interessante. Aqui, o dinheiro de fato sai do Brasil e fica em dólar.
Quanto da sua carteira já está no exterior?
Antes de decidir quanto enviar para fora, responda a uma pergunta: quanto do seu patrimônio já está exposto ao exterior?
Na prática, essa exposição costuma estar espalhada. Por exemplo, você pode ter BDRs em uma corretora e um ETF internacional em outra. Além disso, pode ter uma conta em dólar e um fundo com parte da carteira lá fora. Somar tudo de cabeça, em moedas diferentes, é quase impossível. Como resultado, é fácil achar que está diversificado quando a exposição real é de 3%.
É aqui que a carteira consolidada da Mycapital faz diferença. Ela reúne seus investimentos em um só lugar e mostra tudo em reais. Assim, você enxerga qual parcela está no Brasil e qual está exposta ao exterior. Com esse número em mãos, fica mais fácil seguir o conselho dos especialistas. Primeiro, defina a fatia que quer em moeda estrangeira. Depois, monte a posição aos poucos.
Um roteiro prático para diversificar no exterior:
- Descubra sua exposição atual. Consolide a carteira e veja quanto já está em ativos ligados ao exterior.
- Defina uma meta. Escolha o percentual que faz sentido manter fora do Brasil.
- Escolha os instrumentos. ETFs, BDRs e contas no exterior têm custos, liquidez e impostos diferentes.
- Construa a posição aos poucos. Aportes regulares diluem o risco de entrar em um mau momento.
- Acompanhe e rebalanceie. Com a carteira consolidada, você vê quando a fatia internacional saiu da meta.
Imposto de Renda: cada forma de diversificar no exterior tem sua regra
Os ganhos lá fora também pagam imposto. Além disso, as regras mudam conforme o instrumento:
- ETFs na B3 (inclusive os internacionais): 15% sobre o lucro nas vendas, sem a isenção de R$ 20 mil mensais das ações. O imposto vai em DARF até o último dia útil do mês seguinte.
- BDRs: 15% sobre o lucro em operações comuns e 20% em day trade, também sem a isenção de R$ 20 mil. Já os dividendos de BDRs seguem a tabela progressiva, via carnê-leão.
- Investimentos diretos no exterior: desde 2024, a Lei 14.754/2023 tributa rendimentos e ganhos em 15%. A apuração é anual, na declaração. Não existe mais a isenção para vendas de até R$ 35 mil por mês. Por outro lado, o imposto retido em outro país pode ser abatido.
Em todos os casos, prejuízos podem reduzir o imposto sobre lucros futuros. Para isso, respeite as regras de compensação e mantenha tudo registrado. Quer se aprofundar? Veja nosso guia sobre investimentos no exterior e Imposto de Renda. Também vale ler o passo a passo para calcular o DARF de renda variável. Por fim, a calculadora de IR da Mycapital faz essas contas por você e organiza tudo para a declaração.
Conclusão
Ibovespa acima de 200 mil pontos e dólar perto de R$ 5 formam um cenário interessante. Mesmo assim, a decisão de diversificar no exterior não deveria depender só dele. O que pesa é a estratégia: horizonte longo, aportes graduais e atenção aos impostos de cada instrumento.
Portanto, o primeiro passo é saber onde você está. Consolide sua carteira na Mycapital e veja, em reais, quanto já está fora do Brasil. Então, decida com números na mão quanto vale a pena diversificar.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. Avalie seu perfil e seus objetivos antes de tomar decisões.